ยืมใจ
โดย ชื่อบริษัท ธีร์ตีริช จำกัด
4.2
- ความปลอดภัย
- 100% Safe
- หมวดหมู่
- การเงิน
- คะแนนรีวิว
- 4.2
- ราคา
- Free
- ดาวน์โหลด
- 100.00K
แอปนี้ปลอดภัย เชื่อถือได้ ติดตั้งฟรี และดาวน์โหลดได้รวดเร็วโดยไม่มีความเสี่ยงหรือมัลแวร์
ภาพหน้าจอ
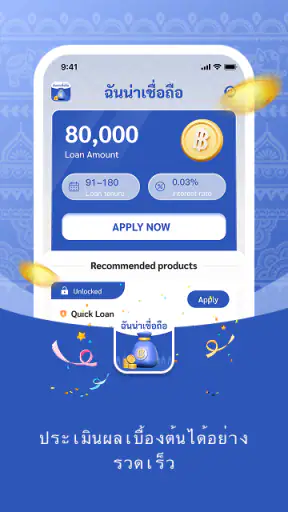
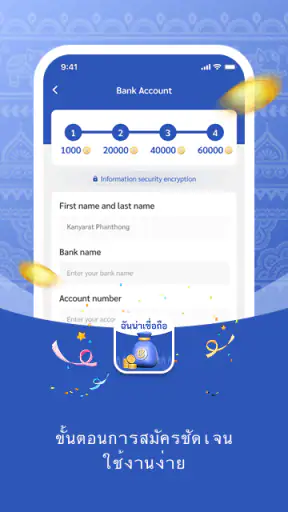
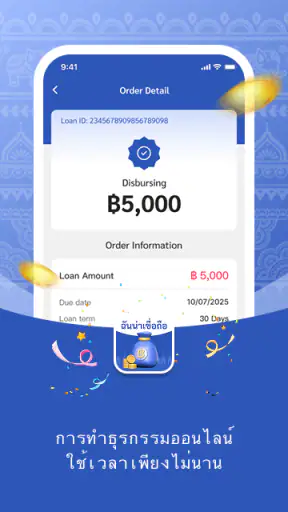
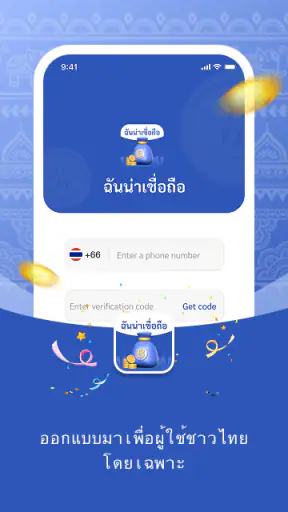
 วิเคราะห์โดย Getfullapps
ยืมใจเป็นแอปการเงินจากบริษัท ชื่อบริษัท ธีร์ตีริช จำกัด ที่วางตัวเองไว้ในกลุ่มบริการสินเชื่อและผลิตภัณฑ์ทางการเงินที่เน้นความสะดวก จุดเด่นที่เห็นได้ชัดตั้งแต่แรกคือการใช้แนวคิด “สแกนใจ” มาช่วยทำให้เรื่องการขอสินเชื่อดูเข้าถึงง่ายขึ้น แต่จากมุมมองของฉัน แอปประเภทนี้ควรถูกมองเป็นเครื่องมือสำหรับสำรวจทางเลือก ไม่ใช่คำตอบอัตโนมัติสำหรับทุกปัญหาเงินสด
ฉันชอบที่แอปมีชื่อสั้นและจำง่ายว่า ยืมใจ ขณะที่คำโปรยสั้น ๆ คือ “ยืมใจ” เช่นกัน ทำให้ภาพรวมดูตรงไปตรงมา ไม่พยายามสร้างความซับซ้อนตั้งแต่หน้าร้าน แอปอยู่ในหมวดการเงิน เปิดให้ใช้งานฟรี และเหมาะกับผู้ใช้ที่ต้องการเริ่มต้นดูบริการสินเชื่อผ่านโทรศัพท์มากกว่าการเดินทางไปติดต่อด้วยตัวเอง
มองยืมใจจากการใช้งานจริงและคุณค่าที่ได้รับ
เมื่อประเมินคุณค่าของยืมใจ ฉันมองทั้งความสะดวกในการเริ่มค้นหาสินเชื่อและความรับผิดชอบที่ผู้ใช้ต้องมีต่อการตัดสินใจ ส่วนนี้จึงชวนแยกการสำรวจข้อมูลออกจากการสมัครจริง พร้อมพิจารณาว่าการเตรียมงบและคำถามไว้ล่วงหน้าจะช่วยให้ใช้แอปอย่างรอบคอบขึ้นได้อย่างไร
แอปนี้เหมาะกับบทบาทไหน
สิ่งที่ฉันมองว่ายืมใจทำได้ดีคือการเป็นจุดเริ่มต้นสำหรับคนที่ยังไม่แน่ใจว่าควรเริ่มค้นหาสินเชื่อจากตรงไหน แทนที่จะเปิดเว็บหลายแห่งแล้วพยายามทำความเข้าใจคำศัพท์ทางการเงินเอง ผู้ใช้สามารถเริ่มจากแพลตฟอร์มเดียวที่สื่อสารเรื่องสินเชื่อในภาษาที่เป็นมิตรกว่าเดิม
อย่างไรก็ตาม คำว่า “อัจฉริยะ” ในคำอธิบายของแอปไม่ควรทำให้เข้าใจว่าแอปจะตัดสินใจแทนผู้ใช้ หรือทำให้การอนุมัติเป็นเรื่องแน่นอน หน้าที่ที่เหมาะสมกว่าคือช่วยให้ผู้ใช้เข้าสู่กระบวนการค้นหาผลิตภัณฑ์ทางการเงินได้สะดวกขึ้น ส่วนการตัดสินใจว่าจะยืมหรือไม่ยังต้องอาศัยการอ่านเงื่อนไขและประเมินความสามารถในการชำระเงินด้วยตัวเอง
สำหรับฉัน คุณค่าที่แท้จริงของแอปจึงไม่ได้อยู่ที่การมีคำว่า “สินเชื่อ” อยู่ในชื่อหมวด แต่อยู่ที่การลดขั้นตอนเริ่มต้นให้คนที่ไม่ถนัดเรื่องเงินสามารถเข้าไปสำรวจได้ง่ายขึ้น นี่เป็นประโยชน์กับผู้ใช้ที่ต้องการจัดระเบียบทางเลือก แต่ไม่ใช่เหตุผลเพียงพอที่จะกู้ทันที
จุดเริ่มต้นที่ควรใช้ควบคู่กับการตรวจสอบ
ถ้าเป็นครั้งแรกที่กำลังพิจารณาสินเชื่อ ฉันจะเริ่มด้วยการกำหนดเป้าหมายให้ชัดก่อนเปิดแอป เช่น ต้องใช้เงินเท่าไร จำเป็นต้องใช้เมื่อใด และจะชำระคืนจากรายรับส่วนไหน วิธีนี้ช่วยแยกความจำเป็นเร่งด่วนออกจากความอยากได้ชั่วคราว และทำให้การสำรวจผลิตภัณฑ์มีกรอบ ไม่ใช่เปิดดูไปเรื่อย ๆ จนเผลอสนใจวงเงินที่มากกว่าที่ต้องใช้
บทความที่น่าสนใจให้อ่านต่อ
อีกวิธีที่ช่วยให้เปรียบเทียบได้จริงคือจดเงื่อนไขของแต่ละทางเลือกในรูปแบบเดียวกัน ได้แก่ เงินที่ได้รับจริง ยอดชำระรวม จำนวนงวด และวันครบกำหนด เมื่อวางตัวเลขเหล่านี้ไว้ข้างกัน จะเห็นได้ง่ายกว่าการจำข้อเสนอจากหน้าจอหลายหน้า โดยเฉพาะเมื่อรายละเอียดดูคล้ายกันแต่ระยะเวลาหรือยอดจ่ายต่างกัน
ฉันยังแนะนำให้แบ่งการตัดสินใจเป็นสองช่วง ช่วงแรกใช้เพื่อรวบรวมข้อมูลและทำความเข้าใจ ส่วนช่วงที่สองค่อยกลับมาพิจารณาหลังตรวจงบประมาณแล้ว การเว้นระยะสั้น ๆ ก่อนยืนยันช่วยลดโอกาสที่ความเร่งรีบจะกลบรายละเอียดสำคัญ และไม่ทำให้ความสะดวกของโทรศัพท์กลายเป็นแรงกดดันให้ต้องเลือกทันที
ค่าใช้จ่ายในการเริ่มต้นใช้งาน
ยืมใจเปิดให้ดาวน์โหลดและใช้งานโดยไม่เสียค่าแอป จุดนี้ทำให้ผู้ใช้สามารถทดลองดูแนวทางของแพลตฟอร์มก่อนได้โดยไม่ต้องจ่ายเงินซื้อโปรแกรมหรือสมัครแพ็กเกจล่วงหน้า ฉันถือว่านี่เป็นข้อดีสำหรับคนที่กำลังเปรียบเทียบช่องทางหลายแบบ เพราะไม่มีต้นทุนจากการซื้อแอปมาบังคับให้ต้องใช้งานต่อ
แต่คำว่าใช้ฟรีควรแยกออกจากต้นทุนของสินเชื่ออย่างชัดเจน การเข้าถึงแอปโดยไม่เสียค่าใช้จ่ายไม่ได้หมายความว่าผลิตภัณฑ์ทางการเงินที่แสดงอยู่จะไม่มีดอกเบี้ย ค่าธรรมเนียม หรือเงื่อนไขอื่น ผู้ใช้ควรแยกสองเรื่องนี้ออกจากกันเสมอ: ค่าใช้แอปเป็นเรื่องหนึ่ง ส่วนภาระจากการกู้เป็นอีกเรื่องหนึ่ง
ในทางปฏิบัติ ฉันแนะนำให้จดตัวเลขสำคัญก่อนตัดสินใจ เช่น จำนวนเงินที่ได้รับจริง ยอดที่ต้องจ่ายคืนต่อรอบ ระยะเวลาชำระ และยอดรวมตลอดสัญญา หากอ่านแล้วไม่เข้าใจว่าตัวเลขใดเป็นต้นทุนทั้งหมด ก็ควรหยุดไว้ก่อน ไม่ควรใช้ความสะดวกของแอปเป็นเหตุผลให้รีบยืนยัน
สถานการณ์ที่ยืมใจอาจช่วยได้
ลองนึกถึงคนทำงานที่มีค่าใช้จ่ายจำเป็นเข้ามากะทันหันในช่วงปลายเดือน เขาอาจต้องการสำรวจว่ามีช่องทางสินเชื่อใดบ้าง แต่ไม่อยากเสียเวลาเดินทางไปหลายที่ ยืมใจอาจทำหน้าที่เป็นประตูแรกให้เขารวบรวมข้อมูลและดูว่าควรไปต่อหรือไม่ สิ่งสำคัญคือเขาต้องคำนวณก่อนว่าเงินงวดจะกระทบค่าเช่า ค่าอาหาร และค่าเดินทางในเดือนถัดไปอย่างไร
ในสถานการณ์แบบนี้ ฉันจะเริ่มจากงบประมาณที่เหลือหลังหักค่าใช้จ่ายจำเป็น ไม่ใช่จากจำนวนเงินสูงสุดที่อาจขอกู้ได้ สมมติว่าค่าใช้จ่ายฉุกเฉินแก้ได้ด้วยเงินก้อนเล็กกว่า การรับภาระมากเกินไปย่อมไม่ช่วยอะไร แม้หน้าจอจะแสดงทางเลือกที่ดูสะดวกก็ตาม หากยอดชำระทำให้ต้องลดค่าอาหารหรือเลื่อนบิลสำคัญในเดือนต่อไป การกู้ก็อาจเปลี่ยนปัญหาวันนี้ให้กลายเป็นปัญหาที่ยาวกว่าเดิม
อีกกรณีหนึ่งคือผู้ที่กำลังเปรียบเทียบสินเชื่อกับทางเลือกเดิม เช่น การขอปรับโครงสร้างหนี้กับเจ้าหนี้ปัจจุบัน การใช้เงินสำรอง หรือการเลื่อนการซื้อของที่ไม่จำเป็น ในสถานการณ์นี้ ยืมใจมีประโยชน์ในฐานะช่องทางค้นหา แต่ไม่ควรถูกใช้เป็นตัวเลือกแรกโดยอัตโนมัติ เพราะการกู้ใหม่อาจเพิ่มภาระมากกว่าการแก้ปัญหาเดิม
เคล็ดลับที่ฉันอยากแนะนำคืออย่าดูแค่ยอดเงินที่ขอได้ ให้เขียนงบประมาณหลังการกู้ลงบนกระดาษก่อน หากหลังหักค่างวดแล้วยังเหลือเงินสำหรับค่าใช้จ่ายจำเป็นและเหตุฉุกเฉิน แอปอาจช่วยให้การสำรวจเป็นระบบขึ้น แต่ถ้าต้องกู้เพื่อจ่ายค่างวดของหนี้อีกก้อน นั่นเป็นสัญญาณว่าควรหาคำปรึกษาหรือทางเลือกอื่นก่อน
ความสะดวกที่ต้องแลกกับความรอบคอบ
แพลตฟอร์มสินเชื่อที่ใช้งานง่ายมีข้อดีตรงทำให้ผู้ใช้เริ่มต้นได้เร็ว แต่ความเร็วก็เป็นจุดที่ต้องระวัง ยิ่งขั้นตอนดูสั้นและไม่ยุ่งยาก ผู้ใช้ยิ่งมีโอกาสข้ามการอ่านรายละเอียด ฉันจึงอยากให้มองความสะดวกของยืมใจเป็นตัวช่วยจัดการข้อมูล ไม่ใช่เครื่องมือเร่งการตัดสินใจ
สิ่งที่ควรทำระหว่างใช้งานคืออ่านชื่อผลิตภัณฑ์ให้ครบ ตรวจสอบยอดชำระรวม และแยกค่าธรรมเนียมออกจากดอกเบี้ย หากมีคำที่ไม่เข้าใจ ให้ค้นความหมายหรือสอบถามช่องทางทางการก่อนกดยืนยัน การถ่ายภาพหน้าจอรายละเอียดสำคัญเก็บไว้ก็เป็นวิธีง่าย ๆ ที่ช่วยให้ย้อนกลับมาเปรียบเทียบได้ โดยเฉพาะเมื่อกำลังดูมากกว่าหนึ่งทางเลือก
อีกข้อแลกเปลี่ยนคือแอปการเงินไม่เหมาะกับทุกคน ผู้ใช้ที่ต้องการคำแนะนำแบบพบเจ้าหน้าที่ อธิบายรายได้ที่ไม่สม่ำเสมอ หรือพูดคุยเรื่องหนี้หลายก้อน อาจได้ประโยชน์จากสถาบันการเงินหรือที่ปรึกษาที่มีช่องทางสนทนาโดยตรงมากกว่า การมีแอปอยู่ในโทรศัพท์ไม่ได้แทนที่การประเมินสถานการณ์แบบละเอียด
ประสบการณ์สำหรับผู้ใช้ระบบเก่า
ยืมใจใช้ได้กับอุปกรณ์ที่มีระบบปฏิบัติการตั้งแต่ Android 7.0 ขึ้นไป ทำให้ผู้ใช้โทรศัพท์ Android รุ่นเก่าจำนวนหนึ่งยังมีโอกาสเข้าถึงแอปได้ จุดนี้มีประโยชน์กับคนที่ยังไม่อยากเปลี่ยนเครื่องเพียงเพื่อใช้งานแอปการเงิน แต่ก็ควรตรวจสอบให้แน่ใจว่าโทรศัพท์ได้รับการอัปเดตด้านความปลอดภัยเท่าที่ทำได้
รุ่นปัจจุบันของแอปคือ 1.0 ฉันจึงมองว่าผู้ใช้ควรคาดหวังประสบการณ์ที่ยังอาจมีพื้นที่ให้ปรับปรุง ไม่ว่าจะเป็นการจัดวางเมนู ความชัดเจนของข้อความ หรือความลื่นไหลในบางขั้นตอน แอปเวอร์ชันแรกไม่จำเป็นต้องแย่ แต่ผู้ใช้ควรอ่านทุกหน้าด้วยตัวเองและไม่กดผ่านเพียงเพราะหน้าตาดูเรียบง่าย
เมื่อแอปยังอยู่ในเวอร์ชันแรก ผู้ใช้ที่เคยใช้แพลตฟอร์มลักษณะนี้อยู่แล้วอาจสังเกตความคุ้นเคยของวิธีนำเสนอได้ แต่ไม่ควรสมมติว่าขั้นตอนหรือประสบการณ์จะเหมือนบริการอื่นทั้งหมด สำหรับคนที่ติดตั้งไว้ก่อนแล้ว แนวทางที่ปลอดภัยคืออ่านทุกหน้าที่แสดงเมื่อเข้าใช้งาน และกลับไปตรวจทานข้อกำหนดก่อนทำรายการสำคัญ แทนการอาศัยความจำจากแอปการเงินตัวอื่น
ผู้ที่กำลังเลือกระหว่างโทรศัพท์รุ่นเก่ากับการใช้คอมพิวเตอร์เพื่อจัดการเรื่องเงินควรพิจารณาความสะดวกในการอ่านเอกสารด้วย หน้าจอมือถือช่วยให้เริ่มต้นได้รวดเร็ว แต่การดูรายละเอียดหลายข้อพร้อมกันอาจลำบากกว่า การจดข้อมูลลงกระดาษหรือเปิดเอกสารที่เกี่ยวข้องควบคู่ไปด้วยช่วยลดการสลับหน้าจอและการพลาดตัวเลข โดยเฉพาะเมื่อกำลังประเมินผลกระทบต่อรายจ่ายประจำ
แอปได้รับการเผยแพร่เมื่อ 22 ม.ค. 2569 และมีอายุเนื้อหา 3+ ซึ่งเหมาะกับการจัดหมวดหมู่ในระดับทั่วไป แต่การที่แอปเหมาะกับผู้ใช้วัยกว้างไม่ได้หมายความว่าการตัดสินใจทางการเงินจะเหมาะกับทุกวัย ผู้เยาว์หรือผู้ที่ยังไม่มีรายได้ประจำควรให้ผู้ปกครองช่วยพิจารณา และไม่ควรรับภาระหนี้โดยไม่เข้าใจผลที่ตามมา
ความน่าเชื่อถือจากมุมมองผู้ใช้
ปัจจุบันยืมใจมีผู้ติดตั้งมากกว่าแสนครั้ง และได้คะแนนเฉลี่ย 4.2 จากผู้ให้คะแนน 440 คน พร้อมบทวิจารณ์ 333 รายการ ตัวเลขเหล่านี้ทำให้เห็นว่ามีคนทดลองใช้งานจริงพอสมควร และคะแนนโดยรวมอยู่ในระดับน่าพิจารณา แต่ฉันไม่แนะนำให้ใช้คะแนนเป็นหลักฐานว่าเงื่อนไขสินเชื่อจะเหมาะกับเรา
เวลาจะอ่านบทวิจารณ์ ฉันจะมองหารายละเอียดเกี่ยวกับขั้นตอนที่ผู้ใช้พบจริง มากกว่าความเห็นสั้น ๆ ว่าชอบหรือไม่ชอบ ควรสังเกตว่าคนอื่นพูดถึงความชัดเจนของข้อมูล การติดต่อ และการใช้งานในสถานการณ์ใกล้เคียงกับเราหรือไม่ รีวิวช่วยบอกภาพประสบการณ์ แต่ไม่สามารถแทนการตรวจสอบสัญญาและต้นทุนของผู้สมัครแต่ละคนได้
อีกข้อที่ช่วยอ่านความเห็นอย่างมีประโยชน์คือแยกปัญหาการใช้งานออกจากผลการพิจารณาสินเชื่อ ความไม่พอใจต่อผลลัพธ์ไม่ได้บอกโดยตรงว่าแอปทำงานดีหรือไม่ดี และประสบการณ์ของผู้ใช้คนหนึ่งก็ไม่ได้รับรองว่าผู้ใช้คนอื่นจะได้เงื่อนไขแบบเดียวกัน ฉันจะให้น้ำหนักกับข้อสังเกตที่บอกขั้นตอนหรือจุดที่ติดขัดอย่างเป็นรูปธรรม แล้วตรวจสอบข้อมูลสำคัญกับช่องทางทางการอีกครั้ง
ผู้พัฒนาแอปคือ ชื่อบริษัท ธีร์ตีริช จำกัด การรู้ชื่อผู้พัฒนาช่วยให้ผู้ใช้ตรวจสอบว่ากำลังติดตั้งแอปจากแหล่งที่ตรงกันหรือไม่ โดยเฉพาะเมื่อค้นหาแอปการเงินที่มีชื่อหรือคำอธิบายใกล้เคียงกัน ฉันแนะนำให้ตรวจสอบชื่อผู้พัฒนาก่อนติดตั้งทุกครั้ง และหลีกเลี่ยงไฟล์ติดตั้งจากแหล่งที่ไม่คุ้นเคย
เปรียบเทียบกับทางเลือกทั่วไป
เมื่อเทียบกับการติดต่อสถาบันการเงินโดยตรง ยืมใจมีความคล่องตัวกว่าในขั้นตอนเริ่มต้น เพราะผู้ใช้สามารถสำรวจผ่านโทรศัพท์และไม่จำเป็นต้องเริ่มจากการเดินทาง แต่สถาบันการเงินโดยตรงอาจเหมาะกว่าเมื่อผู้ใช้ต้องการคำอธิบายเรื่องสัญญา ต้องการตรวจสอบสถานะอย่างเป็นทางการ หรือมีเงื่อนไขรายได้ที่ต้องพูดคุยเป็นกรณี
เมื่อเทียบกับการค้นหาข้อมูลจากเว็บทั่วไป แอปเฉพาะทางย่อมให้ประสบการณ์ที่เป็นศูนย์กลางมากกว่า แต่การค้นหาหลายแหล่งยังมีข้อดีตรงช่วยให้เห็นทางเลือกกว้างขึ้นและตรวจสอบข้อมูลซ้ำได้ ฉันจึงไม่ใช้ยืมใจเป็นแหล่งเดียวในการตัดสินใจ โดยเฉพาะเมื่อยอดเงินสูงหรือระยะเวลาชำระยาว
ส่วนการยืมจากคนใกล้ตัวอาจไม่มีขั้นตอนในแอป แต่ก็อาจกระทบความสัมพันธ์และต้องตกลงเรื่องการคืนเงินให้ชัดเจน ทางเลือกที่ดีที่สุดจึงขึ้นอยู่กับความเร่งด่วน ความสามารถในการจ่ายคืน และต้นทุนรวม ไม่ใช่ความสะดวกของหน้าจอเพียงอย่างเดียว
สำหรับคนที่ใช้แอปเพื่อค้นหาทางเลือกหลายแบบ ข้อดีคือเริ่มต้นจากมือถือได้โดยไม่ต้องจัดการข้อมูลจากหลายเว็บไซต์ตั้งแต่แรก แต่ข้อเสียคือการเห็นข้อมูลอยู่ในที่เดียวอาจทำให้รู้สึกว่าครอบคลุมทั้งหมด ทั้งที่การเปรียบเทียบกับช่องทางอื่นยังจำเป็น ฉันจะใช้แอปเป็นหนึ่งในจุดเริ่มค้นหา แล้วตรวจสอบข้อเสนอที่สนใจจากผู้ให้บริการโดยตรงก่อนตัดสินใจเสมอ
หากสิ่งที่ต้องการคือการจัดงบประมาณหรือทบทวนรายจ่ายก่อนกู้ แอปบันทึกรายรับรายจ่ายหรือสมุดจดธรรมดาอาจเหมาะกว่า เพราะช่วยตอบคำถามว่าเรามีเงินเหลือจ่ายคืนจริงหรือไม่ โดยไม่พาไปสนใจผลิตภัณฑ์สินเชื่อก่อน การเลือกเครื่องมือจึงควรเริ่มจากปัญหาที่ต้องแก้ หากยังไม่รู้ว่าค่างวดจะลงตรงไหนของงบ การจัดทำงบก่อนย่อมเป็นขั้นตอนที่มีประโยชน์กว่า
ใครจะได้ประโยชน์ และใครควรข้าม
ฉันมองว่ายืมใจเหมาะกับผู้ใหญ่ที่ต้องการเริ่มสำรวจสินเชื่อจากมือถือ ผู้ใช้ที่ชอบเปรียบเทียบข้อมูลก่อนตัดสินใจ และคนที่ต้องการช่องทางเริ่มต้นซึ่งไม่ต้องเสียค่าแอป เหมาะเป็นพิเศษกับคนที่มีรายได้พอคาดการณ์ได้และสามารถทำงบประมาณเพื่อดูผลกระทบของค่างวดอย่างจริงจัง
ผู้ใช้ที่ได้ประโยชน์มากที่สุดไม่จำเป็นต้องเป็นคนที่ตัดสินใจกู้แน่นอน แต่อาจเป็นคนที่ต้องการจัดระบบคำถามก่อน เช่น จะต้องจ่ายคืนเท่าไร วันใดบ้าง และหากรายรับเข้าช้าจะยังรับมือได้หรือไม่ การเตรียมคำถามเหล่านี้ไว้ช่วยให้การอ่านเงื่อนไขมีทิศทาง และทำให้หยุดได้ทันทีเมื่อคำตอบไม่ชัดเจน
ในทางกลับกัน คนที่กำลังมีหนี้ค้างหลายรายการ คนที่ยังไม่รู้ว่าจะหาเงินมาจ่ายคืนจากไหน หรือคนที่ต้องกู้เพื่อแก้ค่างวดเดิม ควรชะลอการใช้งานและหาทางเลือกอื่นก่อน ผู้ที่ต้องการคำแนะนำส่วนตัวจากเจ้าหน้าที่ก็อาจเหมาะกับการติดต่อสถาบันการเงินโดยตรงมากกว่า
ฉันยังไม่แนะนำให้ใช้แอปเป็นทางออกสำหรับการซื้อของตามกระแสหรือค่าใช้จ่ายที่เลื่อนได้ หากจำเป็นต้องกู้จริง ให้ใช้เฉพาะจำนวนที่จำเป็นและอ่านยอดรวมอย่างละเอียด การมีทางเลือกให้กดดูง่ายไม่ได้แปลว่าควรรับข้อเสนอทุกครั้ง
สิ่งที่ควรตรวจทานก่อนยืนยัน
ก่อนเดินหน้าจากการสำรวจไปสู่การสมัคร ฉันจะตรวจสอบว่าข้อมูลส่วนตัวที่กรอกถูกต้องและเป็นปัจจุบัน โดยเฉพาะรายละเอียดที่เกี่ยวกับรายรับและความสามารถในการจ่าย การใส่ข้อมูลให้ตรงตามจริงเป็นประโยชน์กับตัวผู้ใช้เอง เพราะการประเมินงบประมาณจากตัวเลขที่คลาดเคลื่อนอาจทำให้เข้าใจภาระต่ำกว่าความเป็นจริง
ฉันจะอ่านแต่ละหน้าก่อนกดยอมรับ และไม่ถือว่าการแตะปุ่มเพื่อไปต่อเป็นเพียงขั้นตอนเล็กน้อย หากมีข้อความที่ไม่เข้าใจหรือไม่แน่ใจว่ากำลังยินยอมอะไร ควรหยุดและสอบถามผ่านช่องทางทางการก่อน การรีบทำรายการในช่วงที่กำลังเครียดหรือเร่งใช้เงินเป็นช่วงที่พลาดรายละเอียดได้ง่ายที่สุด
คำถามที่ผู้ใช้มักอยากรู้คือ การติดตั้งแอปทำให้ได้รับสินเชื่อแน่นอนหรือไม่ คำตอบในมุมที่รอบคอบคืออย่าถือว่าการเริ่มใช้งานหรือการส่งข้อมูลเท่ากับการอนุมัติ การพิจารณาและเงื่อนไขเป็นสิ่งที่ต้องดูจากรายละเอียดของผลิตภัณฑ์และผู้ให้บริการโดยตรง จึงไม่ควรวางแผนรายจ่ายโดยนับเงินที่ยังไม่ได้รับว่าเป็นเงินในมือแล้ว
อีกคำถามคือแอปฟรีแปลว่าการกู้ไม่มีค่าใช้จ่ายหรือไม่ ฉันแยกสองเรื่องนี้เสมอ: การไม่มีค่าใช้แอปไม่ได้บอกว่าต้นทุนของสินเชื่อเป็นอย่างไร ผู้ใช้ควรตรวจยอดรับจริง ยอดชำระทั้งหมด ดอกเบี้ย ค่าธรรมเนียม และผลเมื่อจ่ายล่าช้าจากเงื่อนไขที่เกี่ยวข้อง การเข้าใจต้นทุนก่อนสมัครสำคัญกว่าการมองว่าการเริ่มต้นใช้งานสะดวกเพียงใด
สิ่งที่น่าจับตาเมื่อแอปพัฒนาต่อ
สำหรับแอปรุ่นแรก สิ่งที่ฉันอยากเห็นในการพัฒนาต่อคือคำอธิบายต้นทุนที่อ่านเข้าใจง่าย การแยกยอดเงินที่ได้รับออกจากยอดที่ต้องชำระคืนอย่างเห็นได้ชัด และการทำให้ผู้ใช้ย้อนตรวจรายละเอียดสำคัญได้สะดวกขึ้น สิ่งเหล่านี้จะช่วยลดความสับสนในงานที่มีผลต่อการเงิน มากกว่าการปรับหน้าตาให้ดูทันสมัยอย่างเดียว
นี่เป็นสิ่งที่ฉันอยากเห็น ไม่ใช่ข้อยืนยันว่ามีการเปลี่ยนแปลงเหล่านั้นแล้ว ปัจจุบันแอปอยู่ที่เวอร์ชัน 1.0 และการเผยแพร่ในวันที่ 22 ม.ค. 2569 เป็นจุดเริ่มต้นที่บอกสถานะของผลิตภัณฑ์ในช่วงต้น ผู้ใช้เดิมจึงควรติดตามการเปลี่ยนแปลงจากช่องทางติดตั้งอย่างเป็นทางการ และอ่านเงื่อนไขใหม่ทุกครั้งที่มีการปรับปรุง โดยเฉพาะก่อนทำรายการที่สร้างภาระผูกพัน
สำหรับผู้ที่ติดตั้งไว้แล้ว การเปลี่ยนรุ่นอาจทำให้การจัดวางหรือขั้นตอนต่างจากที่คุ้นเคยได้ จึงควรตรวจว่ารายละเอียดที่ใช้อ้างอิงยังเป็นปัจจุบันหรือไม่ หากเคยบันทึกภาพหน้าจอหรือจดเงื่อนไขไว้เพื่อเปรียบเทียบ ให้ถือเป็นบันทึกส่วนตัว ไม่ใช่เอกสารทดแทนข้อกำหนดล่าสุด การย้อนเช็กข้อมูลก่อนกดยืนยันเป็นนิสัยที่มีประโยชน์แม้จะใช้แอปเดิมเป็นประจำ
สิ่งที่ควรจับตาไม่ใช่เพียงจำนวนเครื่องมือหรือเมนูใหม่ แต่เป็นความชัดเจนของข้อมูลและความง่ายในการตรวจสอบสิ่งที่ผู้ใช้กำลังยอมรับ ฉันให้ความสำคัญกับการอ่านรู้เรื่อง การเปรียบเทียบได้ และการหาคำตอบเมื่อมีข้อสงสัย มากกว่าคำอธิบายที่ฟังดูทันสมัยแต่ไม่ช่วยให้ประเมินภาระจริงได้
คำตัดสินของฉันก่อนเลือกใช้
โดยรวมแล้ว ยืมใจเป็นแอปการเงินที่น่าสนใจสำหรับการเริ่มสำรวจบริการสินเชื่อบนมือถือ จุดแข็งคือดาวน์โหลดฟรี รองรับ Android รุ่นเก่าพอสมควร มีผู้ใช้งานจำนวนหนึ่ง และสื่อสารด้วยแนวคิดที่เข้าใจง่าย ฉันชอบบทบาทของมันในฐานะประตูแรกสำหรับคนที่ต้องการจัดระเบียบทางเลือก
แต่คุณค่าของแอปไม่ได้อยู่ที่การทำให้การกู้เป็นเรื่องง่ายอย่างเดียว ผู้ใช้ต้องเพิ่มขั้นตอนตรวจสอบด้วยตัวเอง โดยเฉพาะการดูยอดชำระรวม ความสามารถในการจ่ายคืน และความเหมาะสมเมื่อเทียบกับทางเลือกอื่น หากต้องการคำแนะนำเฉพาะบุคคลหรือมีสถานการณ์หนี้ซับซ้อน การติดต่อผู้ให้บริการโดยตรงอาจเป็นทางเลือกที่ปลอดภัยกว่า
คำแนะนำสุดท้ายของฉันคือ ใช้ยืมใจเพื่อสำรวจ ไม่ใช่เพื่อรีบยืนยันสินเชื่อ หากคุณมีเหตุผลจำเป็น งบประมาณชัดเจน และพร้อมอ่านเงื่อนไขทุกบรรทัด แอปนี้อาจช่วยให้เริ่มต้นได้สะดวกโดยไม่ต้องเสียค่าแอป แต่ถ้ายังไม่รู้ว่าจะชำระคืนอย่างไร หรือกำลังมองหาเงินเพื่อปิดหนี้เดิม ฉันจะเลือกให้คุณหยุดก่อนและพิจารณาทางเลือกที่ไม่เพิ่มภาระมากกว่า
ข้อดี
- ขั้นตอนการยืมใช้งานไม่ซับซ้อน เหมาะกับผู้ใช้มือใหม่
- มีรายละเอียดเงื่อนไขให้ตรวจสอบก่อนตัดสินใจ
- ช่วยติดตามสถานะคำขอได้สะดวกผ่านแอป
- ใช้งานได้ทุกที่โดยไม่ต้องเดินทางไปติดต่อด้วยตนเอง
- มีช่องทางติดต่อเพื่อสอบถามปัญหาหรือข้อมูลเพิ่มเติม
ข้อเสีย
- อาจต้องยืนยันตัวตนและส่งข้อมูลส่วนตัวหลายรายการ
- ผู้สมัครบางรายอาจไม่ได้รับอนุมัติตามเกณฑ์ของระบบ
- เงื่อนไขและค่าธรรมเนียมอาจแตกต่างกันในแต่ละกรณี
- การแจ้งเตือนอาจล่าช้าหากการเชื่อมต่ออินเทอร์เน็ตไม่เสถียร
- ควรอ่านนโยบายความเป็นส่วนตัวก่อนให้สิทธิ์เข้าถึงข้อมูล
คำถามที่พบบ่อยเกี่ยวกับ ยืมใจ
ยืมใจคือแอปอะไร และเหมาะกับใคร?
ยืมใจเป็นแอปที่เกี่ยวข้องกับบริการทางการเงินและการยืมเงินผ่านระบบออนไลน์ ผู้ใช้สามารถตรวจสอบข้อมูลบริการ เงื่อนไข และขั้นตอนการสมัครได้จากภายในแอป โดยเหมาะสำหรับผู้ที่ต้องการความสะดวกในการยื่นคำขอผ่านโทรศัพท์มือถือ อย่างไรก็ตาม ควรอ่านรายละเอียดผลิตภัณฑ์ อัตราดอกเบี้ย ค่าธรรมเนียม และคุณสมบัติผู้สมัครให้ครบถ้วนก่อนตัดสินใจใช้งาน
การสมัครใช้งานยืมใจต้องเตรียมเอกสารหรือข้อมูลอะไรบ้าง?
โดยทั่วไปการสมัครบริการลักษณะนี้อาจต้องใช้หมายเลขโทรศัพท์ ข้อมูลส่วนตัว บัตรประชาชน ข้อมูลอาชีพ รายได้ และรายละเอียดบัญชีธนาคารสำหรับการยืนยันตัวตนหรือรับเงิน ทั้งนี้ เอกสารที่ต้องใช้จริงอาจแตกต่างกันตามเงื่อนไขของผู้ให้บริการ ควรกรอกข้อมูลให้ตรงกับเอกสารทางราชการ และตรวจสอบว่าการเชื่อมต่อเป็นช่องทางทางการก่อนส่งข้อมูลสำคัญ
ยืมใจมีค่าใช้จ่าย ดอกเบี้ย หรือเงื่อนไขการชำระเงินอย่างไร?
ก่อนยืนยันการสมัครหรือรับเงิน ผู้ใช้ควรตรวจสอบอัตราดอกเบี้ย ค่าธรรมเนียม ค่าปรับกรณีชำระล่าช้า ระยะเวลาผ่อนชำระ และยอดเงินที่ต้องจ่ายทั้งหมดอย่างละเอียด เงื่อนไขอาจแตกต่างกันตามวงเงินและการประเมินของแต่ละบุคคล อย่าพิจารณาเฉพาะยอดเงินที่ได้รับ ควรคำนวณความสามารถในการชำระคืนตลอดสัญญาด้วย
ยืมใจปลอดภัยหรือไม่ และควรระวังเรื่องใดก่อนดาวน์โหลด?
ผู้ใช้ควรดาวน์โหลดแอปจาก Google Play หรือ App Store ที่เป็นทางการ ตรวจสอบชื่อผู้พัฒนา จำนวนการดาวน์โหลด รีวิว และสิทธิ์การเข้าถึงที่แอปร้องขอ หลีกเลี่ยงการติดตั้งไฟล์ APK จากแหล่งที่ไม่รู้จัก และไม่ควรให้รหัสผ่าน รหัส OTP หรือข้อมูลบัญชีแก่บุคคลอื่น หากพบการเรียกเก็บเงินล่วงหน้าหรือข้อความที่ดูน่าสงสัย ควรหยุดดำเนินการและตรวจสอบกับช่องทางทางการทันที
หากมีปัญหาการสมัคร การอนุมัติ หรือการชำระเงิน ควรติดต่อที่ไหน?
เมื่อพบปัญหา เช่น ยืนยันตัวตนไม่สำเร็จ เงินไม่เข้าบัญชี รายละเอียดสัญญาไม่ตรง หรือไม่สามารถชำระเงินผ่านแอปได้ ควรติดต่อฝ่ายสนับสนุนผ่านเมนูช่วยเหลือหรือช่องทางติดต่อที่ระบุในแอปและเว็บไซต์ทางการ เตรียมหมายเลขคำขอและภาพหน้าจอที่เกี่ยวข้องไว้ประกอบการตรวจสอบ และหลีกเลี่ยงการโพสต์ข้อมูลส่วนตัวหรือรหัสสำคัญลงในช่องทางสาธารณะ